
2026年8月12日
英偉達籌5000億基建債務:AI 算力資產化重塑市場估值邏輯
INTC, NVDA, AAPL, AMZN, GOOGL, META, AVGO, KLAC, WOLF, SWKS
執行摘要
資本擴張:英特爾籌集了200億美元,而英偉達則組織了一個規模達5000億美元的人工智能基礎設施框架。
市場分化:儘管芯片製造商錄得升幅,但軟件股與超大型股拖累納斯達克指數下跌0.6%至0.75%。
國防科技:Neros與Auterion擴大了自主無人機的生產合約,數量超過10萬架。
電力協議:Anthropic與Riot Platforms簽署了一項價值91億美元的能源協議,以支持人工智能運算需求。
企業動態
英特爾 (INTC, Intel):擴大新股發行規模至200億美元 以平衡債務及人工智能業務擴張
新聞: 英特爾 完成了自1971年上市以來的首次公開發售新股,成功籌集200億美元。由於市場需求殷切,認購金額高達1000億美元,約為發行規模的五倍,促使公司將原定150億美元的集資目標上調三分之一。即便如此,仍有約三分之一的潛在投資者未能成功認購。
展望: 英特爾目前持有300億美元現金儲備,背負500億美元長期債務。是次籌集的200億美元現金將令公司接近淨現金正值(即現金總額多於債務總額)。雖然這會即時攤薄現有股東的權益,但這筆關鍵資金將用於支持新建芯片廠房及產品線,反映市場對英特爾在人工智能數據中心中央處理器 (CPU) 領域的實力充滿信心。
英偉達 (NVDA, Nvidia):啟動5000億美元私人資本模型 以建立人工智能運算基礎設施
新聞: 英偉達 正協調一項計劃,旨在從主要投資機構(包括 阿波羅 (APO, Apollo)、貝萊德 (BLK, BlackRock)、黑石 (BX, Blackstone)、布魯克菲爾德 (BN, Brookfield)、高盛 (GS, Goldman Sachs) 及 KKR)籌集5000億美元的私人資本。
展望: 華爾街大行將發行直接由英偉達圖形處理器 (GPUs) 作抵押的債務,並將該等運算能力租賃予企業客戶。這種資產支持融資結構將人工智能芯片確立為標準化且可融資的基建資產,不僅降低了客戶的前期資本門檻,亦為英偉達鎖定了長期的硬件需求。
即時查閱 AI 驅動的美國科技股市場研究。
執行摘要
資本擴張:英特爾籌集了200億美元,而英偉達則組織了一個規模達5000億美元的人工智能基礎設施框架。
市場分化:儘管芯片製造商錄得升幅,但軟件股與超大型股拖累納斯達克指數下跌0.6%至0.75%。
國防科技:Neros與Auterion擴大了自主無人機的生產合約,數量超過10萬架。
電力協議:Anthropic與Riot Platforms簽署了一項價值91億美元的能源協議,以支持人工智能運算需求。
企業動態
英特爾 (INTC, Intel):擴大新股發行規模至200億美元 以平衡債務及人工智能業務擴張
新聞: 英特爾 完成了自1971年上市以來的首次公開發售新股,成功籌集200億美元。由於市場需求殷切,認購金額高達1000億美元,約為發行規模的五倍,促使公司將原定150億美元的集資目標上調三分之一。即便如此,仍有約三分之一的潛在投資者未能成功認購。
展望: 英特爾目前持有300億美元現金儲備,背負500億美元長期債務。是次籌集的200億美元現金將令公司接近淨現金正值(即現金總額多於債務總額)。雖然這會即時攤薄現有股東的權益,但這筆關鍵資金將用於支持新建芯片廠房及產品線,反映市場對英特爾在人工智能數據中心中央處理器 (CPU) 領域的實力充滿信心。
英偉達 (NVDA, Nvidia):啟動5000億美元私人資本模型 以建立人工智能運算基礎設施
新聞: 英偉達 正協調一項計劃,旨在從主要投資機構(包括 阿波羅 (APO, Apollo)、貝萊德 (BLK, BlackRock)、黑石 (BX, Blackstone)、布魯克菲爾德 (BN, Brookfield)、高盛 (GS, Goldman Sachs) 及 KKR)籌集5000億美元的私人資本。
展望: 華爾街大行將發行直接由英偉達圖形處理器 (GPUs) 作抵押的債務,並將該等運算能力租賃予企業客戶。這種資產支持融資結構將人工智能芯片確立為標準化且可融資的基建資產,不僅降低了客戶的前期資本門檻,亦為英偉達鎖定了長期的硬件需求。
蘋果 (AAPL, Apple):轉向高端全玻璃與摺疊式設計 以提升平均售價
新聞: 蘋果 將如期於2027年推出20周年紀念版全玻璃iPhone改革。新機型將採用前後玻璃設計,並向兩側彎曲延伸至金屬邊框,這反駁了 傑富瑞 (Jefferies) 分析師早前指該項目已被取消的報告。這種外觀設計將於2028及2029財政年度擴展至Pro及Pro Max型號,並可能同步推出定價2500美元的摺疊式手機。蘋果股價在近期的交易時段中下跌略多於1%。
展望: 蘋果每年智能手機總銷量達2.2億至2.4億部。引入高端產品層級使其能夠提升整體的平均售價 (ASPs)。在記憶體芯片採購成本急劇上升的情況下,此舉有助公司維持利潤率。
亞馬遜 (AMZN, Amazon):投入500萬美元進行游說 以抗衡針對外判送貨員的法案
新聞: 亞馬遜 斥資約500萬美元游說反對由紐約市議員 Zohran Mamdani 支持的《紐約市送貨保護法案》。這筆開支大幅超越了 聯邦快遞 (FDX, FedEx) 等競爭對手。亞馬遜股價在近期交易時段下跌約2%。
展望: 該法案旨在堵塞法律漏洞,防止送貨平台在面對外判商工傷及工作環境問題時推卸責任。若能成功阻止該法案通過,將可避免樹立監管先例,防止類似法規蔓延至美國其他主要城市,從而避免亞馬遜全國物流營運的經常性開支及勞工合規成本上升。
Rum Group:受惠於高GPU使用率及基礎設施 收入大幅增長61%
新聞: Rum Group(前稱為Northern Data,於6月17日被收購)公布第二季度收入按年激增61%至4040萬美元,高於第一季度的2550萬美元。其中,Northern Data 貢獻了1010萬美元。管理層將2026年第三季度的官方收入指引定於8700萬美元至9300萬美元之間。
展望: 該公司透過其Rumble影片平台及Quake人工智能運算部門,管理超過2萬張英偉達H100及H200 GPU,使用率約為85%。Rum Group 持有超過250兆瓦未變現的電力容量(包括位於喬治亞州的150兆瓦),這為其帶來了釋放高達30億美元潛在年度收入的營運路徑。
Phia:因後台Cookie錯誤歸因 面臨零售合作夥伴退款
新聞: 電商初創企業 Phia 利用自動化軟件在後台投放Cookie(Cookie填充),從而在沒有用戶互動或購買意圖的情況下,騙取銷售功勞及佣金。內部Slack通訊記錄顯示,聯合創始人 Phoebe Gates 及 Sophia Kianni 指導使用這些手法長達半年以上。
展望: Phia 正審查過往的交易,並向零售合作夥伴退還佣金。這不僅導致即時的財務撇帳,亦破壞了核心收入來源所需的品牌合作夥伴關係。
Neros:估值翻三倍至25億美元 擴大自主國防製造規模
新聞: 由行政總裁 Soren Monroe-Anderson 領導的無人機初創企業 Neros 完成了由 紅杉資本 (Sequoia) 合夥人 Shaun Maguire 牽頭的2.5億美元融資。該公司的估值因此翻三倍至25億美元。
展望: Neros 正超越其旗艦產品Archer攻擊無人機,擴展至Bandit反無人機攔截器及自主Archer AAI平台。這使其位於Millennium 1廠房的無人機產能,能夠從每年5萬架擴大至年底時的10萬架年產量,長遠目標為實現每年100萬架的產能。
Anthropic 與 Riot (RIOT):簽署91億美元長期能源供應協議
新聞: 人工智能開發商 Anthropic 與基礎設施營運商 Riot 敲定了一項為期20年、價值91億美元的協議。
展望: Riot Platforms 將向Anthropic供應191兆瓦的電力容量。此舉直接解決了嚴峻的電網限制問題,並確保了必要的電力基建,以支援Anthropic不斷增長的企業人工智能客戶工作量。
OpenAI:在潛在上市前 啟動70億美元員工股份回購計劃
新聞: OpenAI 正進行一項規模達70億美元的收購建議,在潛在的首次公開招股 (IPO) 前,直接向現任及前任員工回購股份。
展望: 透過內部流動性事件,OpenAI 能夠獎勵員工並穩定其股權結構。這亦有助公司在公開市場上市前,避免外部股權攤薄或應付新風險投資者的要求。
eToro 與 TradeZero:透過收購券商及整合人工智能 實現利潤激增77%
新聞: 網上交易平台 eToro 的利潤按年飆升77%,並收購了網上券商 TradeZero 以吸納活躍交易員。該公司花費六個月時間利用人工智能重建其應用程式架構,推出名為「Tori」的原生AI代理,並連接至Grok以自動執行交易。
展望: 收購 TradeZero 擴大了活躍交易員賬戶數量。同時,透過Grok實現的自然語言投資組合分析及自動化交易,令 eToro 處於有利位置以捕捉不斷增長的交易量。管理層預計,人工智能執行的交易量將於明年底前超越人手執行的交易量。
GrayMatter Robotics 與 Path Robotics:奪得9億美元海軍造船自動化合約
新聞: 實體人工智能專家 GrayMatter Robotics 及 Path Robotics 與美國海軍領先的造船廠達成了一項為期多年、價值高達9億美元的協議。
展望: 部署工廠超級智能 (Factory Super Intelligence, FSI) 軟件能將切割、焊接、打磨、噴砂、塗層及檢查等複雜的製造任務自動化。這解決了嚴重的技術勞工短缺問題,並顯著提升了海軍造船的生產量。
Auterion:於全球國防合約中部署自主蜂群軟件
新聞: 軍事操作系統開發商 Auterion 於今年1月在佛羅里達州完成了全球首次實彈蜂群攻擊任務。該任務透過單一操作員控制四架無人機組成的蜂群,並展示了「點擊發射、射後不理」的能力。
展望: Auterion 已簽約向美國、烏克蘭及德國供應超過10萬架搭載其軟件的自主無人機。雖然烏克蘭預計今年將部署400萬至600萬架無人機,但 Auterion 擴大生產規模有助收窄西方採購與戰場實際需求之間的製造差距。
TikTok:政府禁令撤銷後 重新獲准存取聯邦設備
新聞: 一份白宮備忘錄撤銷了針對 TikTok 的政府設備禁令,裁定其不再屬於《禁止在政府設備上使用TikTok法案》下的受涵蓋應用程式。
展望: 廢除官方設備禁令消除了該平台的監管障礙,有利於其在美國行政及公共部門市場進行不受干擾的營運互動。
Alphabet (GOOGL):受大型科技股廣泛回調拖累 下滑3.5%
新聞: Alphabet 的股價在近期交易中下跌約3.5%,領跌超大型科技股。
展望: 儘管面臨市場估值壓力,Alphabet 推出的開放權重開發者模型 (Gemma) 確保了其在企業人工智能軟件工作流程中的持續整合。
SpaceX (SPCX):在科技板塊廣泛調整中 下跌達5%
新聞: 私人航天及國防硬件開發商 SpaceX 的估值指標在交易時段內下跌4%至5%。
展望: 短暫的市場回調反映了廣泛的科技指數派發,而非營運狀況惡化。不斷增長的衛星及國防需求為其長遠收入提供了堅實支持。
Meta (META):受開放權重模型採用支持 逆市上升1%
新聞: 在納斯達克綜合指數整體下跌的交易時段中,Meta 逆市錄得1%的升幅。
展望: 企業廣泛部署 Meta 的開放權重模型(Llama 及 Muse Glimmer),將其底層框架確立為行業標準,從而保障了其核心平台生態系統內的用戶活躍度。
博通 (AVGO, Broadcom):領跌半導體板塊 跌幅達2%
新聞: 博通 股價在近期交易中下跌1.5%至2%。
展望: 伴隨着軟件板塊的疲弱,博通遭遇了短期的獲利回吐。然而,企業對定制人工智能芯片及數據中心網絡的核心訂單依然強勁。
科磊 (KLAC, KLA):受芯片製造設備需求推動 上漲達4%
新聞: 半導體設備製造商 科磊 在交易時段內上漲3%至4%。
展望: 隨着全球芯片代工廠擴充產能,市場對半導體檢測及品質控制設備的強勁需求,為 科磊 的收入軌跡提供了有力支撐。
Wolfspeed (WOLF):受惠於專用芯片製造意向 上漲達5%
新聞: 碳化硅供應商 Wolfspeed 在近期交易中上漲3%至接近5%。
展望: 市場對專用功率芯片的需求復蘇,支持了 Wolfspeed 在電動車及工業電力應用領域的短期銷售表現。
閃迪 (SanDisk):隨記憶體行業價格強勢持續 攀升達3%
新聞: 存儲芯片供應商 閃迪 上漲2.5%至3%,而涵蓋範圍更廣的DRAM記憶體ETF則上漲2%至接近3%。
展望: 記憶體組件價格走強改善了 閃迪 的毛利率。隨着設備硬件製造商消化上升的記憶體成本,這將進一步提升其盈利潛力。
思佳訊 (SWKS, Skyworks Solutions) 與 超微電腦 (SMCI, Super Micro Computer):在輕微的市場重新配置中溫和回落
新聞: 射頻芯片製造商 思佳訊 下跌1%,而服務器製造商 超微電腦 則下滑0.6%。
展望: 輕微的股價整固反映了標準的日常交易再平衡,並未擾亂底層硬件服務器建設的需求。
FormFactor (FORM):因晶圓測試需求增加 飆升7%
新聞: 半導體測試設備製造商 FormFactor(被標記為forum)在交易時段內飆升7%。
展望: 人工智能芯片封裝結構的複雜性不斷增加,為 FormFactor 高利潤測試硬件擴展了市場機遇。
Adobe (ADBE)、Datadog (DDOG) 與 甲骨文 (ORCL, Oracle):在企業軟件板塊回調中 下跌達5%
新聞: 在近期的交易時段中,Datadog 下跌5%,而 Adobe 與 甲骨文 各自下跌3%。
展望: 企業軟件估值面臨阻力。這是由於企業的IT預算暫時將實體數據中心運算硬件,優先於軟件應用程式的開支。
MongoDB (MDB)、Twilio (TWLO) 與 Atlassian (TEAM):逆抗軟件類別弱勢 上漲達5%
新聞: 數據庫供應商 MongoDB 上漲約5%,通訊開發商 Twilio 上漲2%,而軟件工具製造商 Atlassian 則上漲1.5%。
展望: 投資者對開發者基礎設施平台的選擇性需求,幫助這些軟件公司跑贏大市,抵禦了更廣泛的軟件板塊回調。
國際商業機器 (IBM, International Business Machines):提供防禦性穩定 上漲不足1%
新聞: 國際商業機器 收市走高,在交易時段內錄得不足1%的升幅。
展望: 經常性的企業混合雲收入及IT諮詢合約,保護了 IBM 在更廣泛的科技股拋售中免受波動影響。
行業趨勢
估值正常化與科技股溢價收窄
分析: 科技股溢價(以科技股預測市盈率 (P/E) 與大市標普500指數之間的息差衡量)已收窄至10%,遠低於去年8月錄得的35%溢價水平。在2010年至2017年期間,科技股與大盤的P/E估值走勢一致,其後隨着行業轉向經常性的軟件即服務 (SaaS) 商業模式而擴闊,並在人工智能浪潮期間進一步膨脹。
展望: 估值倍數的壓縮顯示,公開市場正要求企業交出經證實的盈利增長,而非投機性的增長故事。這促使資金流向訂單能見度高的硬件供應商,同時對軟件供應商構成壓力。
開放權重AI顛覆性影響與運算成本動態
分析: 開放權重人工智能模型允許開發人員直接將模型權重下載至GPU進行本地定制,該技術目前在企業環境中正加速普及。與保持權重封閉的閉源模型(如ChatGPT或Claude),或提供完整源代碼及訓練數據的真正開源模型不同,開放權重模型以顯著降低的運算成本為開發人員提供定制能力。美國企業 Meta(Llama、Muse Glimmer)、Alphabet(Gemma)及 OpenAI 正與迅速被採用的中國模型競爭,當中包括 阿里巴巴 (BABA, Alibaba)(Qwen)、DeepSeek 及 月之暗面 (Moonshot AI)。
展望: 中國的開放權重模型能以美國運算成本的一小部分提供具競爭力的性能,這正加劇全球軟件價格競爭。這迫使硅谷必須在市場競爭、安全防護措施及國家安全考量之間取得平衡。
實體人工智能與工業自動化
分析: 人工智能應用正超越數字文本與圖像生成,邁向重型實體製造業。受技術勞工短缺及製造產能瓶頸的推動,美國海軍頂級造船廠與實體人工智能公司 GrayMatter Robotics 及 Path Robotics 達成了一項價值高達9億美元的協議。
展望: 利用工廠超級智能 (FSI) 實現高可變性操作的自動化——包括焊接、切割、打磨、噴砂及檢查——為重工業自動化樹立了範本。儘管北加州的非人工智能科技就業崗位正不斷流失,但該地區的人工智能投資仍在持續擴張。
市場情緒
衍生工具槓桿波動與跨市場風險敞口
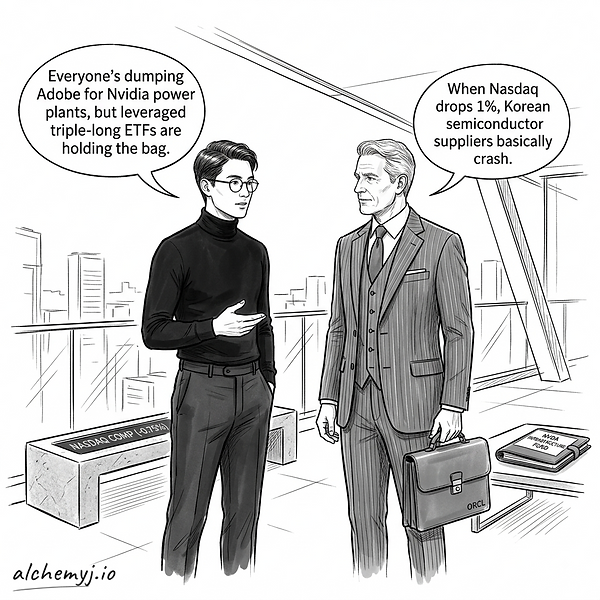
分析: 槓桿ETF中的看好衍生工具敞口達到5000億美元。投資組合中與人工智能相關股票的集中度,從2022年的26%攀升至目前的58%。在最近一個30天的周期內,這些槓桿產品的交易額達到700億美元,大幅放大了流動性較低的全球市場(如南韓的 SK海力士 (SK Hynix) 及 三星 (Samsung))的價格波動。
展望: 衍生產品的高度集中,令科技股容易受到突發流動性衝擊的影響。在此情況下,美國主要超大型股(例如納斯達克下跌0.6%至0.75%,以及科技七雄股票下跌近1個百分點)的指數拋售,會觸發國際供應商面臨被放大的拋售壓力。
資金從軟件流向硬件基礎設施
分析: 市場交易模式顯示,實體基礎設施供應商與軟件供應商之間出現了鮮明的分化。雖然半導體設備製造商(科磊 上漲4%,FormFactor 上漲7%,Wolfspeed 上漲5%)及電力供應商錄得升幅,但主流軟件供應商(Datadog 下跌5%,Adobe 下跌3%,甲骨文 下跌3%)卻面臨沉重的拋售壓力。
展望: 資金流向揭示,機構市場正將基礎實體資產置於優先位置——這可從英特爾籌集200億美元資本、英偉達5000億美元運算融資計劃,以及Anthropic的91億美元電力協議中得到印證。相比之下,軟件平台尚未能將人工智能的整合轉化為加速的收入增長,因此不受青睞。
本週深度分析:
重要聲明
本通訊僅供資訊用途,並不構成任何投資建議。內容由人工智能(AI)生成,可能存在錯誤或不準確之處;在進行任何交易前,請務必自行獨立核實相關資料。投資涉及重大風險,可能導致資本損失。AlchemyJ 並非註冊金融顧問。閣下閱讀本內容,即表示同意本平台條款及細則。
